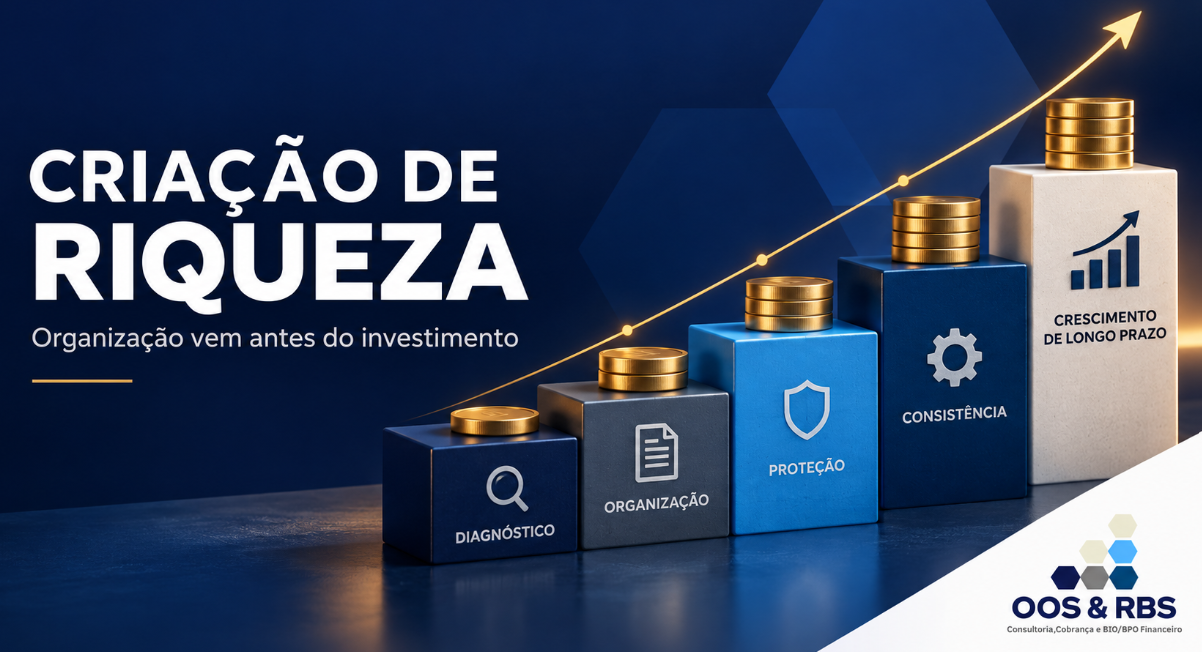
Criação de riqueza: por que a organização vem antes do investimento
Construir patrimônio não começa com a procura pelo investimento mais rentável. Começa com clareza sobre a situação atual, proteção contra imprevistos e constância para transformar renda em patrimônio.
Quando se fala em criação de riqueza, é comum pensar imediatamente em investimentos, rentabilidade e oportunidades de mercado. Esses elementos podem fazer parte do processo, mas não são o ponto de partida.
O investimento funciona como um multiplicador. Se houver organização, objetivos claros e disciplina, ele poderá acelerar a construção patrimonial. Entretanto, quando a vida financeira está desorganizada, até uma boa rentabilidade pode ser anulada por dívidas caras, decisões impulsivas, falta de liquidez ou retiradas frequentes.
Por isso, antes de perguntar “onde devo investir?”, vale responder a uma questão mais importante:
Minha estrutura financeira está preparada para transformar renda em patrimônio?
Inspirado nos princípios apresentados no livro Criação de Riqueza, de Paulo Vieira, este artigo propõe uma visão prática baseada em cinco etapas: diagnóstico, organização, proteção, consistência e crescimento.
Renda alta não é sinônimo de riqueza
Renda é o dinheiro que entra ao longo do tempo. Patrimônio é o conjunto de bens, direitos e recursos acumulados, descontadas as dívidas e obrigações.
Uma pessoa pode ter uma renda elevada e, ainda assim, possuir pouco patrimônio. Isso acontece quando o padrão de vida cresce na mesma velocidade — ou mais rapidamente — do que os ganhos. Da mesma forma, alguém com renda mais moderada pode construir uma posição financeira sólida ao manter controle sobre os gastos, poupar de forma regular e tomar decisões coerentes com seus objetivos.
Em termos simples:
Patrimônio líquido = ativos – dívidas e obrigações
A criação de riqueza acontece quando parte da renda deixa de ser apenas consumida e passa a financiar ativos, reservas, projetos e oportunidades que fortalecem o patrimônio ao longo do tempo.
1. Diagnóstico: saber exatamente de onde se está partindo
Nenhum planejamento sério começa com uma aplicação financeira. Ele começa com números.
O diagnóstico deve responder, no mínimo, às seguintes perguntas:
-
Qual é a renda líquida média mensal?
-
Quanto custa manter o padrão de vida atual?
-
Quais despesas são essenciais e quais podem ser ajustadas?
-
Existem dívidas? Quais são os saldos, prazos e custos efetivos?
-
Quais bens e recursos já fazem parte do patrimônio?
-
Quanto desse patrimônio possui liquidez imediata?
-
Qual parcela da renda está sendo poupada todos os meses?
-
Quais riscos podem afetar a família ou a empresa?
Esse levantamento não serve para criar culpa. Serve para substituir impressão por informação. Muitas decisões financeiras ruins acontecem porque a pessoa conhece o valor das parcelas, mas não o total das obrigações; acompanha o saldo bancário, mas não o fluxo de caixa; sabe quanto ganha, mas não quanto efetivamente consegue conservar.
Para empresários e profissionais autônomos, existe ainda um cuidado indispensável: separar completamente as finanças pessoais das empresariais. Misturar contas, cartões, retiradas e despesas impede a leitura correta dos dois patrimônios e pode esconder problemas de caixa.
2. Organização: transformar desejos em metas financeiras
“Quero ter tranquilidade financeira” é uma intenção legítima, mas ainda não é uma meta. Uma meta precisa ter valor, prazo, prioridade e estratégia de execução.
Por exemplo, em vez de apenas dizer “quero formar uma reserva”, uma meta mais clara seria:
“Quero acumular R$ 24 mil em 24 meses, destinando inicialmente R$ 1 mil por mês, com revisão do valor a cada trimestre.”
Para organizar uma meta, responda:
-
O que desejo alcançar?
-
Quanto isso custará?
-
Em quanto tempo?
-
Quanto preciso destinar mensalmente?
-
Qual é a prioridade em relação às outras metas?
-
Como acompanharei o progresso?
Metas de curto, médio e longo prazo não devem disputar o mesmo dinheiro sem uma ordem definida. Despesas previsíveis do próximo ano, uma reserva para imprevistos, a compra de um imóvel e a aposentadoria exigem prazos e estratégias diferentes.
Organizar também significa decidir antecipadamente o destino da renda. Quando a pessoa tenta poupar apenas o que sobrar no final do mês, normalmente os gastos ocupam todo o espaço disponível. Uma alternativa mais eficiente é tratar a construção patrimonial como um compromisso mensal, previsto no orçamento.
3. Proteção: criar segurança antes de buscar crescimento
Uma estrutura financeira sem proteção pode ser desmontada pelo primeiro imprevisto relevante.
A reserva de emergência tem justamente essa função: evitar que situações inesperadas — perda de renda, problema de saúde, reparo urgente ou redução temporária do faturamento — obriguem a pessoa a recorrer a crédito caro ou vender ativos em um momento desfavorável.
O tamanho adequado dessa reserva não é igual para todos. Ele depende, entre outros fatores, da estabilidade da renda, quantidade de dependentes, despesas essenciais, cobertura de seguros e facilidade de recolocação profissional. Quem possui renda variável ou depende do próprio negócio geralmente precisa de uma margem de segurança diferente daquela de quem tem renda previsível.
Na reserva, segurança e liquidez tendem a ser mais importantes do que a busca pela maior rentabilidade. Ela não existe para maximizar ganhos, mas para proteger o planejamento.
Além da reserva, a proteção patrimonial pode envolver seguros adequados, planejamento sucessório, contratos bem estruturados, diversificação e atenção às obrigações tributárias. A solução deve ser proporcional à realidade de cada pessoa ou empresa.
4. Consistência: fazer o básico por tempo suficiente
Grandes decisões chamam atenção, mas a construção patrimonial costuma acontecer por meio de comportamentos menos vistosos: gastar menos do que se ganha, poupar regularmente, reinvestir resultados e evitar erros que obriguem a recomeçar.
A consistência pode ser fortalecida com práticas simples:
-
programar a destinação mensal dos recursos;
-
revisar o orçamento uma vez por mês;
-
acompanhar a evolução do patrimônio, e não apenas a renda;
-
reavaliar metas a cada trimestre;
-
direcionar parte dos aumentos de renda para o patrimônio;
-
evitar resgates por consumo não planejado;
-
registrar as decisões e os motivos que levaram a elas.
O tempo favorece quem mantém regularidade. Entretanto, tempo sozinho não corrige uma estratégia inadequada. Por isso, consistência deve caminhar com revisão: continuar fazendo o que funciona e ajustar o que perdeu sentido.
5. Crescimento: investir de acordo com objetivos e riscos
Depois de organizar o fluxo financeiro, administrar dívidas e estabelecer proteção, o investimento passa a cumprir seu papel de forma mais eficiente.
Antes de qualquer decisão, três fatores precisam ser analisados em conjunto:
-
Risco: quais perdas ou oscilações podem ocorrer?
-
Liquidez: com que facilidade o recurso poderá ser recuperado?
-
Retorno: qual é a expectativa de remuneração e quais condições podem afetá-la?
Nenhum desses elementos deve ser observado isoladamente. Uma alternativa com expectativa de retorno maior pode envolver mais risco, menor liquidez ou prazo mais longo. A escolha deve considerar o objetivo, o horizonte de tempo, a capacidade financeira e a tolerância a perdas.
Também é importante diversificar, compreender os custos, verificar a regularidade das instituições envolvidas e desconfiar de promessas de ganho elevado com segurança absoluta. Não existe investimento adequado para todas as pessoas, todos os objetivos e todos os momentos.
As armadilhas que atrasam a construção do patrimônio
Alguns comportamentos podem comprometer anos de esforço financeiro:
Aumentar o padrão de vida sempre que a renda cresce
Melhorar a qualidade de vida é um objetivo legítimo. O problema surge quando todo aumento de renda é imediatamente convertido em novas despesas fixas. Assim, a renda cresce, mas a capacidade de poupar permanece igual.
Comprar olhando somente para o valor da parcela
Uma parcela pode caber no orçamento mensal e, mesmo assim, representar um custo total elevado ou comprometer a renda por muito tempo. A análise deve considerar preço final, juros, prazo e impacto sobre outras metas.
Confundir patrimônio com liquidez
Possuir bens não significa ter recursos disponíveis para uma emergência. Um patrimônio concentrado em ativos difíceis de vender pode não oferecer proteção quando o dinheiro é necessário rapidamente.
Buscar atalhos e agir por urgência
Pressão para decidir, promessa de exclusividade, retorno muito acima do mercado e ausência de explicação clara sobre riscos são sinais de alerta. O medo de “perder a oportunidade” não deve substituir a análise.
Concentrar recursos em uma única alternativa
Mesmo uma oportunidade considerada boa pode carregar riscos inesperados. A diversificação ajuda a reduzir o impacto de um evento negativo sobre o patrimônio total.
Misturar as finanças da pessoa e da empresa
Quando o caixa empresarial financia indiscriminadamente despesas pessoais, o empreendedor perde a visão da rentabilidade real do negócio e pode comprometer o capital de giro. Pró-labore, distribuição de lucros e reembolsos precisam de critérios definidos.
Um plano prático para começar
Você não precisa resolver toda a vida financeira em um único dia. Pode começar pela sequência abaixo:
-
Levante rendas, despesas, dívidas, bens e obrigações.
-
Calcule o patrimônio líquido atual.
-
Identifique os três maiores pontos de desperdício ou risco.
-
Defina até três metas, cada uma com valor e prazo.
-
Estabeleça a prioridade entre dívidas, reserva e investimentos.
-
Determine um valor mensal sustentável para cada objetivo.
-
Automatize o que for possível.
-
Faça uma revisão mensal e acompanhe a evolução patrimonial.
O melhor plano não é o mais sofisticado. É aquele que pode ser compreendido, executado e ajustado ao longo do tempo.
A riqueza é construída nas decisões repetidas
Criar riqueza não significa buscar dinheiro rápido nem acumular por acumular. Significa ampliar a capacidade de escolher, atravessar períodos difíceis com mais segurança e realizar projetos sem depender permanentemente de dívidas.
O investimento é importante, mas ele ocupa uma etapa do processo. Antes dele vêm a clareza, a organização, a proteção e a disciplina.
Em resumo:
Diagnostique antes de decidir. Organize antes de investir. Proteja antes de arriscar. E mantenha consistência antes de esperar resultados.
Na OOS & RBS, acreditamos que decisões financeiras melhores começam com números claros e objetivos bem definidos. Nosso compromisso é produzir conteúdos que ajudem pessoas e empresas a compreender suas finanças e tomar decisões mais conscientes.
Aviso: este conteúdo possui caráter exclusivamente educacional. Não constitui recomendação individualizada de investimento, oferta pública, promessa de rentabilidade ou garantia de resultado. Decisões financeiras devem considerar a situação, os objetivos e os riscos específicos de cada pessoa ou empresa.
Leituras complementares